Precisare il dato
Individuare metrica, periodo e soggetto, così da capire esattamente quale affermazione finanziaria viene esaminata.
Marvot Duspia presenta un assistente IA per la ricerca sugli investimenti e sui mercati, rivolto agli investitori privati. Gli esempi mostrano come distinguere un dato finanziario dalle spiegazioni possibili; leggili per seguire le verifiche.
Esplora un esempio ↘
Esempio didattico fittizio, senza raccomandazioni di acquisto o vendita.
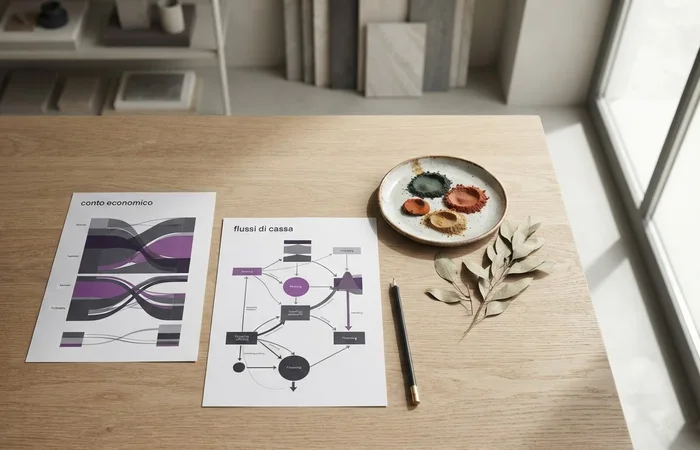
Caso didattico fittizio: una produttrice immaginaria di coloranti naturali registra un utile nel periodo, mentre il rendiconto mostra un flusso operativo negativo. La nota contabile segnala fatture ancora da incassare e acquisti anticipati di materie prime.
Nel medesimo periodo sono riportati un utile positivo, un flusso operativo negativo, crediti in aumento e acquisti anticipati di materie prime.
Dedurre che i clienti pagheranno soltanto in ritardo, oppure che l’utile non sia sostenuto dall’attività, va oltre quanto dimostrano questi elementi: la tempistica degli incassi e quella degli acquisti sono entrambe possibili spiegazioni.
Che cosa mostrano la riconciliazione del flusso operativo, le scadenze dei crediti e i pagamenti ai fornitori sul momento in cui sono avvenuti gli incassi e gli acquisti?
Caso didattico fittizio: lo scadenzario di un’impresa immaginaria di serre indica un prestito in scadenza e ipotizza di rifinanziarlo con un contratto di durata diversa e maggiori garanzie richieste.
Lo scadenzario distingue la data di rimborso del prestito esistente dai termini ipotetici, che prevedono durata diversa e nuove garanzie.
Attribuire le condizioni ipotizzate soltanto a un peggioramento della solidità dell’impresa non è dimostrato: potrebbero incidere anche la diversa durata, le garanzie o le condizioni del finanziamento esistente.
Quale confronto, a durata e garanzie comparabili, chiarirebbe quanto incidono le condizioni del vecchio prestito e quelle ipotizzate per il nuovo?
Caso didattico fittizio: una banca centrale ipotetica mantiene invariato il tasso di riferimento e spiega che i prezzi dei servizi restano elevati nel periodo osservato.
La comunicazione descrive il mantenimento del tasso e collega la decisione all’andamento dei prezzi dei servizi nel periodo indicato.
Concludere che la banca centrale manterrà il tasso anche alla riunione successiva non è dimostrato dalla decisione né dalla motivazione riportata.
La comunicazione cita condizioni per decisioni future oppure descrive soltanto la scelta attuale, e a quale periodo si riferiscono i dati sui prezzi?
L’approccio di ricerca mette a fuoco che cosa è riportato, quali spiegazioni sono soltanto possibili e quali informazioni permetterebbero di valutarle.
Individuare metrica, periodo e soggetto, così da capire esattamente quale affermazione finanziaria viene esaminata.
Confrontare le informazioni esplicite con la conclusione proposta, senza trattare una spiegazione plausibile come un fatto accertato.
Formulare una domanda concreta su documenti, condizioni o periodi che potrebbero chiarire l’interpretazione.
Una verifica utile specifica quale dato sostiene l’affermazione, a quale periodo si riferisce e che cosa non consente di concludere. Gli esempi mostrano come impostare il controllo delle informazioni e distinguere le prove dalle spiegazioni possibili.
Per domande sull’assistente IA per la ricerca sugli investimenti e sui mercati, o sul metodo illustrato in questa pagina, invia una richiesta di contatto.
Il modulo serve a richiedere un contatto e non attiva uno strumento di analisi.
Presenta un approccio IA che aiuta gli investitori privati a esaminare idee d’investimento, informazioni finanziarie e rischi. Invece di assumere che una spiegazione sia provata, organizza l’esame intorno ai dati riportati, alle inferenze e ai controlli che potrebbero distinguere interpretazioni alternative.
Si parte dal dato osservato e si chiarisce quale passaggio collega quel dato alla spiegazione. Poi si individuano elementi che potrebbero sostenere o indebolire ciascuna ipotesi, come il periodo considerato, una riconciliazione contabile o le condizioni contrattuali.
No. Sono scenari inventati a fini didattici: servono a mostrare come formulare una domanda di ricerca e separare un fatto da un’inferenza non dimostrata. Non sono analisi aggiornate né raccomandazioni d’investimento.